Software Solutions for Smart Enterprises
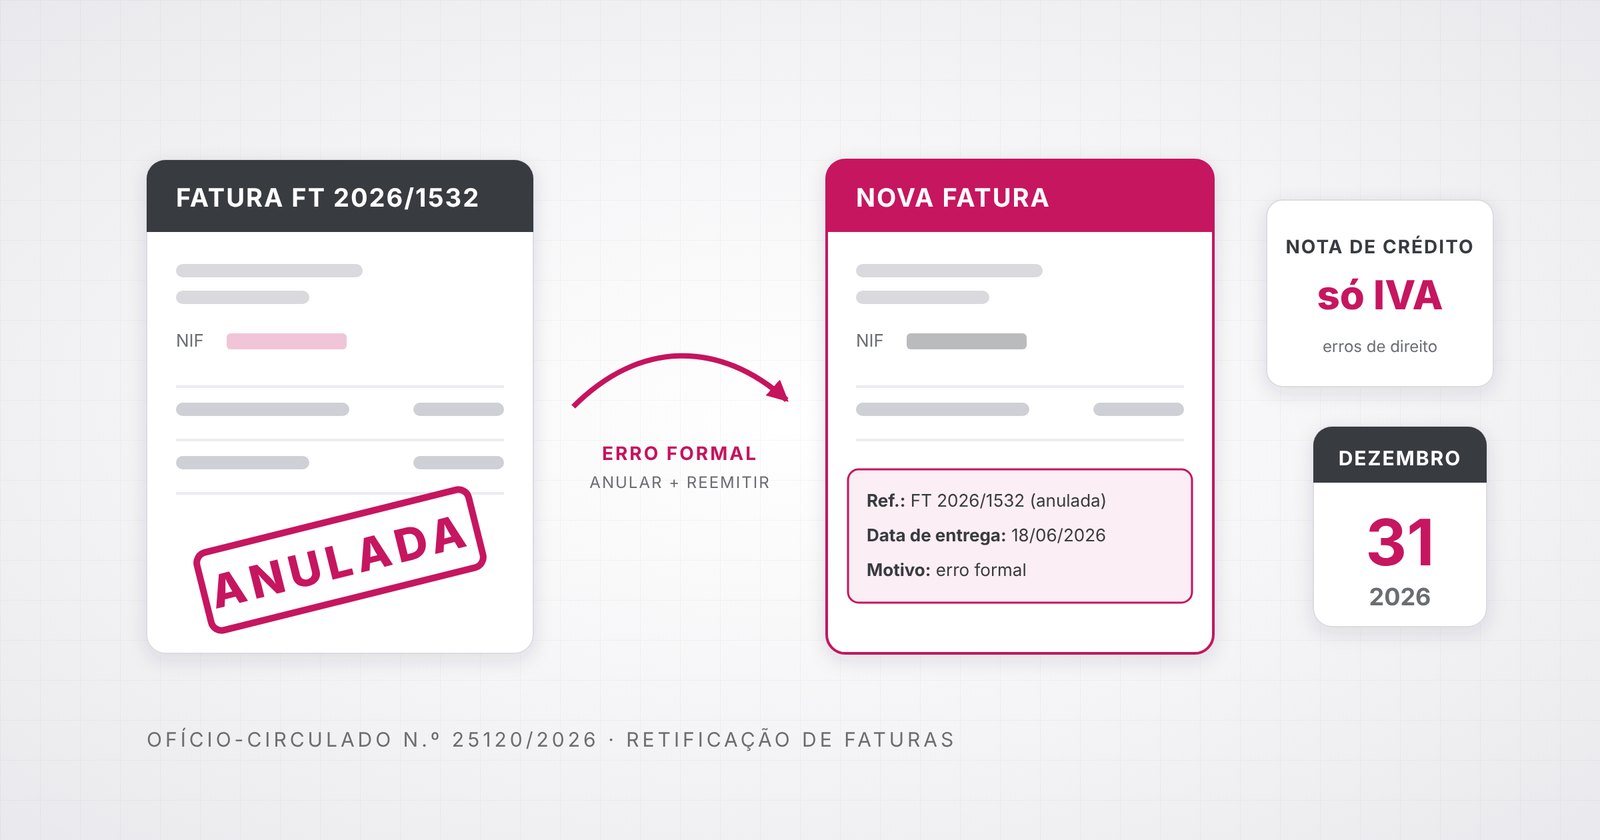
A Autoridade Tributária publicou o Ofício-Circulado n.º 25120/2026, de 28 de julho, que uniformiza os procedimentos de retificação de faturas e de regularização do IVA. O documento revoga o antigo Ofício-Circulado n.º 33129/1993 e muda práticas muito enraizadas, como usar uma nota de crédito para "anular" uma fatura com um NIF errado.
As novas orientações aplicam-se desde a publicação. A data a fixar é 31 de dezembro de 2026: é aí que termina a tolerância dada a quem ainda não tem o software preparado. Resumimos o que muda e o que o seu ERP tem de fazer.
Se o erro está apenas em elementos formais, como o NIF, a morada, a identificação do cliente ou a descrição dos bens ou serviços, e não altera o valor nem o IVA, deixa de ser admitida a nota de crédito. A fatura errada é anulada no sistema e emite-se uma nova fatura corrigida, que deve indicar a data em que os bens foram colocados à disposição ou a data de conclusão do serviço. Não há regularização de IVA nem declaração periódica de substituição.
Quando a operação nunca chegou a acontecer (não houve entrega de bens nem prestação do serviço), a fatura é anulada no programa de faturação. Não se emite nota de crédito nem nova fatura (Ofício-Circulado n.º 25120/2026, pontos 5, 7 e 8).
Exemplo: uma fatura emitida em outubro, cujo SAF-T já foi entregue, é anulada a 15 de novembro porque a operação não ocorreu.
Atenção: se os bens chegaram a ser entregues e foram devolvidos, ou se o contrato foi rescindido, trata-se de anulação de operação (artigo 78.º, n.º 2, do CIVA) e aplica-se a nota de crédito.
Em devoluções, rescisões e outras situações em que uma operação real fica sem efeito (artigo 78.º, n.º 2, do CIVA), continua a usar-se a nota de crédito, com a respetiva prova.
A nota de crédito ou de débito deve limitar-se estritamente aos elementos que mudam, e não pode servir para anular faturas. Nos erros de direito, como uma taxa de IVA mal aplicada, o documento retificativo incide apenas sobre o valor do IVA.
Para regularizar o IVA a favor da empresa, o artigo 78.º, n.º 5, do CIVA exige que o fornecedor tenha prova de que o cliente tomou conhecimento da retificação ou foi reembolsado. O Ofício clarifica um ponto importante: a lei não impõe uma forma específica de prova. O tradicional duplicado da nota de crédito assinado pelo cliente continua válido, mas é apenas um dos meios possíveis, deixando de ser obrigatório.
São igualmente aceites, entre outros:
O que conta é que a prova seja inequívoca, rastreável e individualizada, por documento retificativo. Já a aceitação tácita, presumida pela ausência de resposta num determinado prazo, não é suficiente, como confirmou também a Informação Vinculativa n.º 30339. Nos consumidores finais, quando não for possível obter outra prova, serve a demonstração do reembolso efetivo.
A AT reconhece que muitos programas ainda não emitem notas de crédito ou de débito só com o valor do IVA. Por isso, até 31 de dezembro de 2026, nas regularizações em que só o IVA tem de ser corrigido, tolera que se emita uma nota de crédito pela totalidade da operação seguida de uma nova fatura, que deve referir a fatura corrigida e a data de entrega dos bens ou de conclusão do serviço.
A partir de 2027, quem continuar a usar esse método fica obrigado a que fornecedor e cliente submetam declarações periódicas de substituição do período original da operação. Na prática, é um custo administrativo que só se evita com o software preparado.
Atenção: as novas regras não começam em 2027. Aplicam-se desde a publicação do Ofício; o que termina a 31 de dezembro é apenas a tolerância.
No salesUP BS, o ERP de gestão e faturação da Bettertech, boa parte destas regras já está assegurada:
A Bettertech tem estado a trabalhar nas restantes alterações, como as notas de crédito e de débito só de IVA e a reemissão com a data de entrega, com o objetivo de as disponibilizar aos clientes até ao final de 2026, dentro do prazo da AT.
Tem dúvidas sobre como estas regras se aplicam à sua faturação? Fale connosco em comercial@bettertechsoftware.com.
Nota: este artigo tem caráter informativo e resume as orientações publicadas à data. Não constitui aconselhamento jurídico ou fiscal. Para a sua situação concreta, consulte o documento oficial e o seu contabilista certificado.
Subscreva a nossa newsletter para receber novidades do mundo Bettertech, tais como: novos produtos, eventos, campanhas promocionais, entre outros conteúdos relevantes para a gestão da sua empresa.
